「賃貸のままが得なのか、それとも購入した方が将来資産は増えるのか」。
住まい選びを考えるとき、多くの方が一度は悩むテーマです。
毎月支払う家賃も、長期で組む住宅ローンも、一見すると同じ「住居費」。
しかし、資産形成や投資の視点で見ていくと、その意味合いは大きく異なります。
本記事では、「住宅ローンと家賃 将来資産 シミュレーション」をキーワードに、賃貸派・購入派それぞれの将来資産を比較する考え方を、できるだけわかりやすく整理します。
また、年齢や家族構成、ライフプランによって、最適な選択がどのように変わるのかも解説します。
この記事を読み終えるころには、「どちらが正解か」ではなく、「自分にとってどの選択が合理的か」を判断するヒントが見えてくるはずです。
まずは、住宅ローンと家賃の違いを、将来資産の観点から整理していきましょう。
住宅ローンと家賃を将来資産で比較
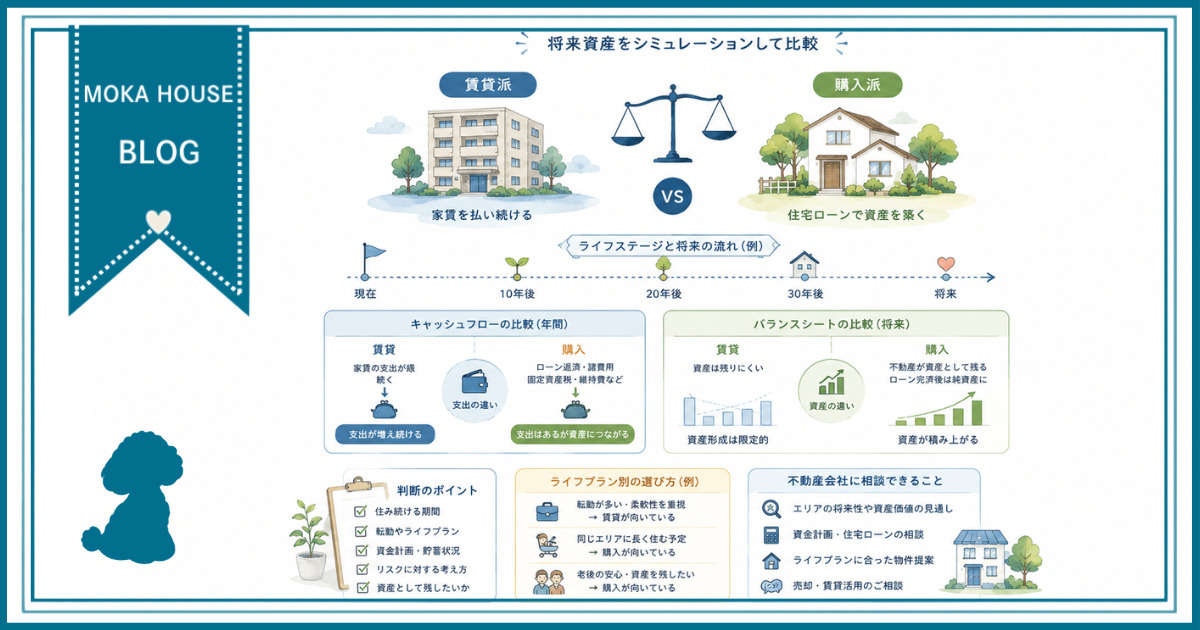
まず、住宅ローンと家賃の違いを「支出」と「資産」という視点で整理しておくことが大切です。
家賃は毎月の住居費として支払い続けても、原則として入居者の資産にはなりません。
一方で住宅ローンの返済は、利息部分は支出ですが、元金部分は自宅という形で資産に積み上がっていく性質があります。
したがって、同じ住居費でも、将来の資産形成への影響は大きく異なると理解しておく必要があります。
次に、資産形成や投資の観点から比較する際には、家計のキャッシュフローとバランスシートの両方を意識することが重要です。
キャッシュフローでは、毎月の手取り収入から住宅ローン返済や家賃、固定資産税、修繕費などを差し引いた残りがどれだけ確保できるかを確認します。
一方、バランスシートでは、自宅などの資産と住宅ローンなどの負債の差額として純資産がどのように増減していくかを見ます。
この2つを併せて把握することで、単なる毎月の負担感だけでなく、長期的な将来資産の姿が具体的にイメージしやすくなります。
さらに、賃貸と購入のどちらが適しているかは、年齢や家族構成、働き方や老後の生活像などによって大きく変わります。
例えば、独身や共働きで将来の転勤や転職の可能性が高い場合は、賃貸の柔軟性が資産形成上もメリットになることがあります。
一方で、子育て期から老後まで同じ地域で暮らす前提であれば、ローン完済後に住居費の負担を抑えられる持ち家の方が、老後の家計安定につながるケースも少なくありません。
このように、自身のライフプランと照らし合わせて賃貸と購入の位置づけを整理することが、将来資産を考えるうえでの出発点になります。
| 比較項目 | 賃貸の特徴 | 購入の特徴 |
|---|---|---|
| 毎月の支出 | 家賃と更新料中心 | ローン返済と維持費 |
| 将来資産 | 金融資産中心 | 自宅資産が中心 |
| ライフプラン | 住み替え柔軟 | 長期居住向き |
将来資産シミュレーションの前提条件を決める
将来資産のシミュレーションを行う前に、まず現在の家計状況を数値で整理しておくことが大切です。
一般的には、世帯年収、現在の貯蓄額、毎月の住居費、今後用意できる自己資金などが基本項目とされています。
金融機関や家計相談の解説でも、これらの情報を基に返済負担率や無理のない住居費を試算する方法が紹介されています。
まずはこれらの数字を整理し、賃貸を続ける場合と住宅を購入する場合の両方で、家計にどの程度の余裕が残るかを把握することが出発点になります。
次に、将来の資産額を左右する要素として、金利や物価上昇率、家賃の上昇率、投資利回りなどの前提条件を設定します。
近年は金利や物価の動きが変化しており、住宅ローン金利の上昇や、家賃水準の上昇が指摘されています。
そのため、シミュレーションでは、現在の水準だけでなく、金利や家賃が何%か上昇した場合のケースも併せて検討することが推奨されています。
また、投資利回りについても、過度に高い前提ではなく、長期的に現実的と考えられる水準を複数パターンで設定することが重要です。
さらに、資産形成や投資の視点からは、ご自身のリスク許容度や投資スタイルを整理しておく必要があります。
一般に、年齢や家族構成、収入の安定度によって、家計全体でどの程度の価格変動や収支の変動を受け入れられるかが異なるとされています。
たとえば、貯蓄率が高く予備資金に余裕がある世帯は、投資額や投資商品の価格変動をある程度許容しやすい一方で、余裕が少ない世帯は、安全性の高い商品を中心にするなどの工夫が必要です。
このように、家計の余力と心理的な許容範囲を整理してから、住居費と投資額の配分を決めると、将来資産のシミュレーション結果も現実的なものになりやすくなります。
| 分類 | 主な前提項目 | 整理の目的 |
|---|---|---|
| 家計の現状 | 年収・貯蓄・住居費・自己資金 | 負担可能な住居費把握 |
| 経済前提 | 金利・物価・家賃上昇率 | 将来コストの変化見積もり |
| 投資前提 | 投資利回り・リスク許容度 | 資産配分と運用方針決定 |
賃貸派の将来資産シミュレーションの考え方
まず、賃貸に住み続ける場合の将来資産を考えるときには、「生涯で支払う家賃の総額」と「同じ期間に積み上がる金融資産残高」を並べて確認することが大切です。
家計シミュレーションでは、現在の家賃に更新料や引越し費用、将来の家賃上昇率などを加味して、長期の総住居コストを見積もる手法が広く用いられています。
一方で、賃貸では固定資産税や大規模修繕費が発生しないため、その分を長期の金融資産形成にどの程度回せるかを同時に見る必要があります。
このように、支出と資産の両面を数値化して比較することで、「賃貸のままでも老後まで資産がどの程度残るか」というイメージが具体的になります。
次に、賃貸を選ぶ場合に重要となるのが、「もし購入していたら必要だった頭金や諸費用を投資に回したらどうなるか」という視点です。
一般的に、住宅購入では物件価格の約1〜2割の頭金と、数%程度の諸費用が必要とされるため、このまとまった資金を長期の投資に充てた場合の運用益を機会費用として評価する考え方があります。
最近のシミュレーション事例でも、賃貸と購入の比較において、毎月の支払差額や頭金を投資信託等で複利運用したケースを組み込む手法が紹介されています。
したがって、賃貸派の将来資産シミュレーションでは、「家賃を払い続けるコスト」と「投資によって増える可能性のある金融資産」をセットで試算することが欠かせません。
さらに、老後期の家賃負担リスクと住み替えの柔軟性を、資産形成の観点から整理しておくことも重要です。
各種調査では、「老後も家賃を払い続けること」や「家賃が上がる可能性」を、賃貸のデメリットとして挙げる人が多いことが報告されています。
一方で、賃貸はライフステージや健康状態に応じて住み替えやすく、高齢期にバリアフリー住宅や医療・生活サービスが近い住まいに移りやすいという柔軟性も評価されています。
したがって、シミュレーションでは、老後の家賃水準や収入見通しを保守的に設定しつつ、住み替えのしやすさが生活費や生活の質に与える影響もあわせて検討することが望ましいです。
| 検討項目 | 賃貸での視点 | シミュレーションの要点 |
|---|---|---|
| 総住居コスト | 家賃・更新料・引越し費 | 物価と家賃上昇を反映 |
| 投資可能額 | 頭金相当の手元資金 | 長期運用利回りを設定 |
| 老後の住まい | 家賃負担と入居条件 | 家賃水準と資産残高 |
購入派の将来資産シミュレーションと判断軸
まず、購入派のシミュレーションでは、住宅ローン返済額だけでなく、金利負担や諸費用も含めた総コストを整理することが重要です。
具体的には、毎月の返済額に加えて、購入時の仲介手数料や登記費用などの初期費用、固定資産税や火災保険料、管理費や修繕積立金などを長期間で合計します。
このように、住宅にかかる支出をできるだけ漏れなく洗い出し、期間を揃えて総額で比較することで、賃貸との違いが見えやすくなります。
さらに、将来の収入見通しや金利動向の変化も考慮し、無理のない返済計画かどうかを確認しておくことが大切です。
次に、購入した住宅は住宅ローン完済後に「住居費ほぼゼロ」に近づく一方で、資産価値がどのように残るかを見ておく必要があります。
シミュレーションでは、築年数の経過とともに建物部分の価値が少しずつ下がる一方、土地部分は大きく値下がりしにくいという一般的な傾向を前提に、将来の売却価格や相続時の評価額を試算します。
あわせて、大規模修繕や設備交換の費用を見込んでおくことで、完済後の実質的な住居費も把握しやすくなります。
このように、購入は「支出」と同時に「資産の保有」という側面があるため、残る資産額と住居費負担の軽さを組み合わせて、老後の家計への影響を確認することが大切です。
最後に、賃貸と購入のシミュレーション結果を並べて比較し、資産形成・投資目線での判断軸を整理します。
同じ期間、同じ前提条件で試算したうえで、「総住居コスト」「将来の金融資産残高」「残る不動産資産価値」のバランスを見比べると、自分にとってどちらが合理的かが分かりやすくなります。
さらに、住み替えのしやすさや家計の安全余裕度、リスク許容度なども含めて検討すると、数字だけでは見えない違いも整理できます。
このように、単に月々の支払い額の差だけで判断するのではなく、最終的にどの程度の資産が手元に残るかという視点から、慎重に選択していくことが重要です。
| 比較項目 | 賃貸の特徴 | 購入の特徴 |
|---|---|---|
| 総住居コスト | 家賃支払い継続 | ローン完済で軽減 |
| 将来の資産残高 | 金融資産中心 | 不動産資産保有 |
| ライフプラン適合 | 住み替え柔軟 | 長期居住に適合 |
まとめ
住宅ローンと家賃は、同じ住居費でも「資産になるかどうか」という点で大きく異なります。
資産形成を考えるなら、キャッシュフローとバランスシートの両方をシミュレーションで確認することが重要です。
賃貸派は総家賃と投資で増やせる金融資産を、購入派は総返済額と将来の資産価値を比較しましょう。
年齢や家族構成、リスク許容度によって最適解は変わります。
自分に合った前提条件で丁寧に将来資産を試算し、納得できる住まい選びにつなげてください。