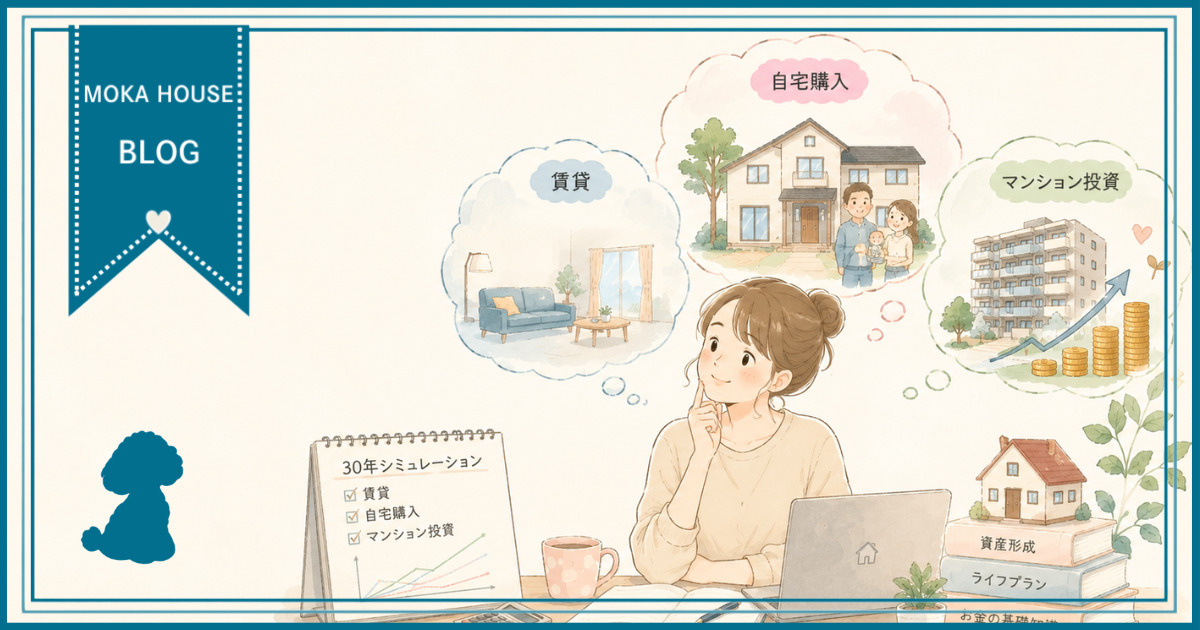
「賃貸のままが安心なのか、自宅マンションを購入すべきか、いっそマンション投資まで考えるべきか」。
このようなお悩みをお持ちの方は、決して少なくありません。
特に、老後も見据えた資産形成や投資を意識し始めると、どの選択が正解なのか、ますます判断が難しくなります。
そこで本記事では、「マンション投資」「自宅マンション購入」「賃貸」という3つの選択肢を、資産形成・投資目線から整理して比較していきます。
さらに、「キャッシュフロー」と「資産価値」という2つの重要な視点を押さえながら、ライフプランに合わせた組み合わせ方や判断ステップも分かりやすく解説します。
読み終えるころには、ご自身に合った方向性が、今よりずっとクリアになっているはずです。
マンション投資・自宅購入・賃貸の基本整理
まず、マンション投資は「人に貸して家賃収入を得ること」を目的とした不動産取得です。
家賃収入からローン返済や管理費などを差し引いた後にどれだけ現金が残るかという、キャッシュフローが重視されます。
一方、自宅用マンション購入は、自分や家族が長く安心して暮らす住まいの確保が主な目的です。
賃貸は初期費用を抑えながら柔軟に住み替えできる一方で、長期的には資産として残らないという特徴があります。
次に、資産形成や投資の観点では、「毎月の収支」と「将来の資産価値」を分けて考えることが重要です。
マンション投資では、家賃収入から各種費用を差し引いたキャッシュフローが黒字かどうかを丁寧に確認します。
自宅マンションは家賃支出がローン返済と資産形成に振り替わるイメージで、長期的な価格の下落や維持管理による価値の維持も検討が必要です。
賃貸の場合は資産価値の変動リスクを負わない代わりに、支出が将来の資産として蓄積されない点を押さえておくと判断しやすくなります。
さらに、どの選択肢が適しているかは、個々のライフプランと投資スタンスによって大きく変わります。
たとえば、転勤や転職などで居住地が変わる可能性が高い場合は、賃貸の柔軟性がメリットになります。
一方で、長期的に同じエリアで暮らす予定で、資産形成を重視する場合は、自宅マンション購入やマンション投資を組み合わせる選択肢も検討できます。
このように、住まい方は「現在の快適さ」と「将来の資産形成」をどう両立させるかという前提条件から整理して考えることが大切です。
| 選択肢 | 主な目的 | 資産形成の特徴 |
|---|---|---|
| マンション投資 | 家賃収入による収益確保 | キャッシュフローと売却益重視 |
| 自宅マンション購入 | 長期の安定した居住確保 | 住みながら資産形成可能 |
| 賃貸 | 初期負担抑制と柔軟な住み替え | 資産は残らず支出中心 |
資産形成から見る「賃貸」と「自宅マンション購入」の比較
資産形成の観点では、賃貸と自宅マンション購入のどちらが有利かを判断するために、まず約30年間の総支出と最終的な資産額を比較することが重要です。
賃貸は初期費用が比較的抑えられる一方で、住居費がずっとかかり続ける点が特徴です。
自宅マンション購入は頭金や諸費用などの初期負担が大きい反面、住宅ローンを完済すれば住居費負担を抑えながら、売却可能な不動産という形で資産を残せる可能性があります。
このように、単純な月々の支払い額だけでなく、長期の総支出と最終的に手元に残る資産の差を意識して比較することが大切です。
次に、賃貸と自宅マンション購入の比較では、金利や物価、家賃の上昇率など、将来を見据えた前提条件の考え方が欠かせません。
例えば、住宅ローン金利が上昇すれば購入時の返済負担は増えますし、物価や家賃が上昇すれば賃貸派の将来の住居費も増加する可能性があります。
また、マンション価格が将来どの程度変動するかによって、売却時の手取り額や含み益・含み損が変わってきます。
こうした前提条件は誰にも正確には予測できないため、複数のシナリオを想定し、悲観的なケースも含めて余裕のある資金計画を立てることが重要です。
さらに、資産形成という観点では、住宅ローン完済後の住居費や老後の住まい方の違いも見逃せません。
賃貸の場合は高齢期になっても家賃を支払い続ける必要があり、年金収入だけで賄えるかどうかを慎重に検討する必要があります。
一方、自宅マンションを所有していれば、管理費や修繕積立金、固定資産税などはかかるものの、家賃は不要となり、老後の毎月の負担を抑えられる可能性があります。
また、将来は住み替えや売却、リフォームなど、住まいを資産として柔軟に活用できる余地があるかどうかも、長期の資産形成を考えるうえで大きな違いになります。
| 項目 | 賃貸の特徴 | 自宅購入の特徴 |
|---|---|---|
| 30年間の総支出 | 毎月家賃を支払い続ける | ローン返済中心の支出構成 |
| 最終的な資産 | 現金や金融資産が中心 | 売却可能な不動産を保有 |
| 老後の住居費 | 高齢期も家賃負担継続 | 管理費等のみで家賃不要 |
マンション投資×自宅購入×賃貸を組み合わせた戦略
まず、自分は賃貸に住みながら投資用マンションを保有する戦略について整理します。
この場合、投資用マンションから得られる家賃収入と、自己の家賃支出とのバランスが重要になります。
投資用マンションは、空室や賃料下落、修繕費の発生などのリスクがある一方で、長期的には家賃収入と売却益を通じて資産形成が期待できるとされています。
一方、自宅は柔軟に住み替えたい、勤務地が変わりやすいといった事情がある場合、賃貸のまま身軽さを維持することにも一定の合理性があります。
次に、自宅マンションを購入しつつ、別に投資用マンションを持つ場合の資金計画の考え方です。
自宅マンションには住宅ローン、投資用マンションには不動産投資ローンを利用するのが一般的であり、それぞれ金利水準や自己資金の求められ方が異なります。
そのため、世帯年収に対する年間返済額の比率や、将来の金利上昇を見込んだ返済余力を慎重に試算し、無理のない借入総額を把握することが欠かせません。
また、先に投資用マンションのローンを増やし過ぎると、後から希望どおりの住宅ローンが組めなくなる事例も指摘されており、順番と借入枠の管理が重要になります。
さらに、投資用ローンと住宅ローンの違いを理解したうえで、家賃収入を将来の住まい費用や老後資金に充てる発想も押さえておきたいところです。
一般に、住宅ローンは自ら居住することを前提とした低金利・長期の融資であり、投資用ローンは賃貸事業による収益性を重視するため、金利が高めで自己資金割合も大きくなる傾向があります。
また、投資用マンションの家賃収入は、不動産所得として毎年の確定申告が必要であり、減価償却費や借入金利などを経費として計上することで、手取りキャッシュフローと税負担のバランスを調整できます。
こうした仕組みを活用し、現役時代から家賃収入の一部を繰上返済や積立に回すことで、老後の住居費負担を軽くし、長期的な資産形成につなげる考え方が有効です。
| 戦略の組み合わせ | 主なメリット | 主な注意点 |
|---|---|---|
| 賃貸+投資用マンション | 住み替えの柔軟性確保 | 空室・賃料下落リスク |
| 自宅購入+投資用マンション | 自宅確保と資産形成 | 借入総額と返済負担 |
| 自宅のみ購入 | 住居費の長期安定化 | 資産分散の不足懸念 |
資産形成・投資目線での判断ステップと相談のポイント
まずは、ご自身の収入や家計の余剰資金、現在の貯蓄額を整理し、毎月どれだけ安定して住居費に充てられるかを確認することが大切です。
次に、結婚や出産、転勤、独立といった今後のライフイベントを時系列で書き出し、それぞれの時期に住まいへ求める条件を明確にします。
そのうえで、「当面は賃貸で柔軟性を重視するのか」「自宅マンションを購入して長期居住を前提とするのか」「投資用マンションを持ち収益性を高めるのか」という選択肢を比較検討していきます。
住宅金融支援機構などの情報を参考に、無理のない返済比率や自己資金の目安を押さえておくと判断しやすくなります。
資産形成や投資を前提とした場合は、リスク許容度を数値で把握することが重要です。
たとえば、毎月のキャッシュフローがどの程度マイナスになれば生活が苦しくなるのか、突発的な修繕や空室が何か月続いても手元資金で耐えられるかを計算します。
また、不動産投資の代表的なリスクである空室リスクや家賃下落リスク、金利上昇リスクについて、空室率を仮に20%とした場合や、金利が1%上昇した場合など、少し厳しめの前提でシミュレーションしておくと安心です。
このように数値で確認しておくことで、心理的な不安と実際に許容できる損失額との差が小さくなり、判断を誤りにくくなります。
専門家へ相談する際には、あらかじめ用意しておきたい情報があります。
具体的には、世帯の年収や勤務先、既存のローンやクレジット残高、毎月の生活費、現在の貯蓄額など、金融機関の審査でも重視される項目を一覧にしておくと、資金計画の提案が受けやすくなります。
あわせて、「何年後までにどの程度の資産を築きたいか」「老後の住まいをどのように確保したいか」といった目標や、空室や価格下落が起きた際にどこまで許容できるかを、質問事項として整理しておくことが望ましいです。
このような情報と質問を準備しておくことで、賃貸、自宅購入、マンション投資のいずれを選ぶ場合でも、より自分に合った提案を受けやすくなります。
| 確認項目 | 主な内容 | 判断の目安 |
|---|---|---|
| 家計と自己資金 | 年収・貯蓄・毎月余剰 | 返済比率と予備資金 |
| リスク許容度 | 空室・金利上昇想定 | 数値で損失許容額 |
| ライフプラン | 転居予定と家族計画 | 住まい方の優先順位 |
まとめ
賃貸か自宅マンション購入か、さらに投資用マンションを組み合わせるかで、家計と資産形成の姿は大きく変わります。
大切なのは、毎月の支出だけでなく、30年程度の総支出と総資産額、そして将来の住居費まで一体で考えることです。
また、金利や物価、家賃、マンション価格の変動、空室や価格下落の可能性など、前提条件とリスクを数値で確認することも欠かせません。
迷われる場合は、収入や自己資金、ライフプランを整理したうえで、当社へご相談いただき、一緒に最適な戦略を検討していきましょう。