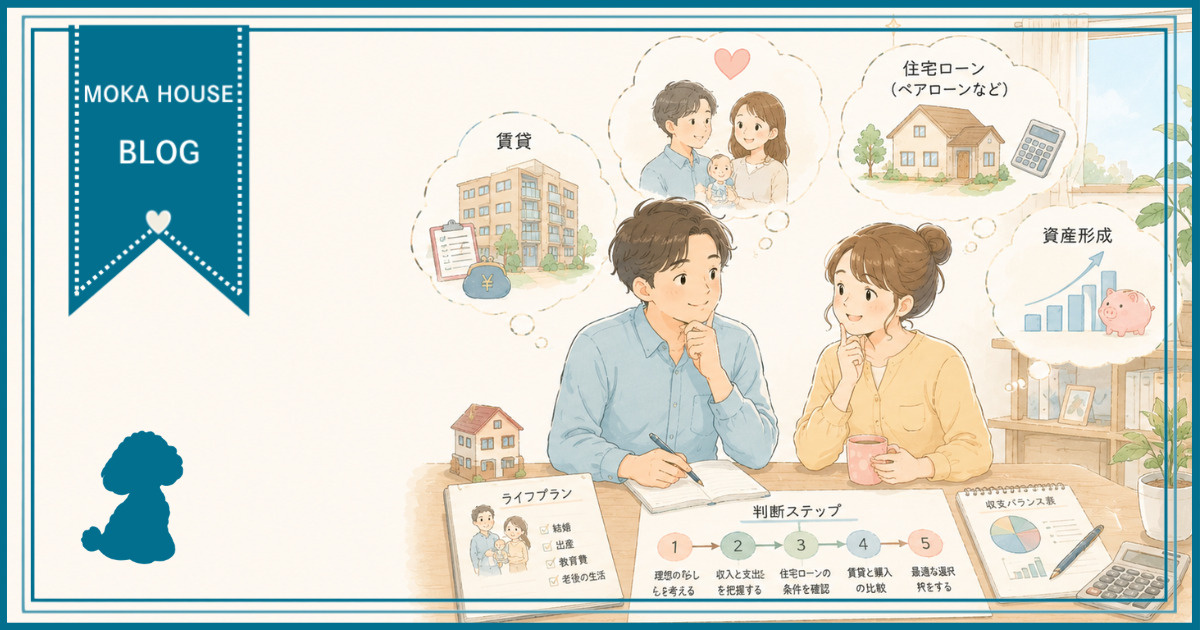
結婚や出産をきっかけに、「このまま賃貸でいるべきか」「そろそろ住宅ローンを組んで購入すべきか」と迷っていませんか。
特に共働き夫婦の場合、「今の収入なら買える気もするけれど、本当に無理なく返していけるのか」「子どもが増えたら働き方はどう変わるのか」など、不安や疑問も多いはずです。
そこで本記事では、共働きならではのライフプランの考え方を整理しながら、住宅ローンと賃貸を冷静に比較するための視点をわかりやすく解説します。
読み進めることで、「買う・借りる」どちらを選ぶにしても、将来後悔しない判断軸が見えてきます。
まずは、ご夫婦それぞれの価値観と今後の働き方を一緒にイメージするところから始めていきましょう。
共働き夫婦のライフプランと住まい選びの基本
結婚や出産といった大きなライフイベントの時期は、住まいを見直すきっかけになりやすいです。
特に共働き夫婦では、通勤時間の負担や家事育児の分担を意識しながら、どこに住むかを考える必要があります。
将来の働き方の変化や子どもの成長も見据え、短期だけでなく中長期の暮らし方を整理しておくことが大切です。
そのうえで、賃貸に住み続けるのか、住宅ローンを利用して購入するのかを検討していきます。
住まいを考える際には、まず住宅ローンと賃貸の違いを「柔軟性」「安心感」「資産性」という観点から整理すると分かりやすいです。
賃貸は住み替えや家族構成の変化に応じた調整がしやすく、柔軟性の高さが特徴です。
一方で住宅ローンを利用して持ち家を取得すると、返済を続ける責任が生じる一方で、長く住むほど住居費が安定しやすく、資産形成の側面も期待できます。
こうした違いを踏まえて、自分たちがどの要素を優先したいのかを考えることが判断の出発点になります。
さらに、世帯年収や現在の貯蓄額、今後の収入や働き方の見通しを踏まえたライフプランを作成することが欠かせません。
一般的には、家計に占める住居費は手取り収入のうちおおむね約25%前後までに抑えると、無理のない水準と考えられています。
共働き世帯の場合でも、一時的な片働き期間や収入減少の可能性を含めて、余裕を持った返済計画や家賃設定を行うことが重要です。
将来の教育費や老後資金も視野に入れながら、長く続けられる住居費の上限をあらかじめ決めておくと安心です。
| 観点 | 賃貸の特徴 | 住宅ローン利用の特徴 |
|---|---|---|
| 柔軟性 | 住み替えしやすい | 転居に制約がある |
| 安心感 | 修繕費負担が小さい | 長期的な住まい確保 |
| 資産性 | 資産形成は期待しにくい | 返済後は資産として残る |
共働きで住宅ローンを組むメリット・デメリット
共働きで住宅ローンを組む場合、一般的に借入可能額は単独より増えますが、返済負担率の考え方を押さえることが大切です。
多くの金融機関では、年間返済額が年収に占める割合である返済負担率をおおむね25~35%程度までとみて審査します。
共働きの場合は世帯年収を基準に審査されるため、借入額が増えやすい一方で、将来の収入減少も見込んだ計画が欠かせません。
また、他の借入状況や勤続年数、健康状態なども総合的にチェックされることを理解しておくと安心です。
共働き向けの住宅ローンには、ペアローン、連帯債務型、連帯保証型などいくつかの組み方があります。
ペアローンは夫婦それぞれが別々にローンを契約し、双方が住宅ローン控除を受けられる一方、事務手数料や保証料がそれぞれに発生する点がデメリットとされています。
連帯債務型は1つのローンを2人で返済する形で、条件によっては両者が住宅ローン控除の対象となる一方、どちらかが返済困難になった場合にもう一方へ大きな負担がかかるおそれがあります。
将来の働き方の変更や育児休業、病気による収入減少などを想定し、どの方式が自分たちのライフプランに合うかを慎重に検討することが重要です。
共働き夫婦にとって、住宅ローン控除や団体信用生命保険は大きな安心材料になります。
住宅ローン控除は、要件を満たせば年末のローン残高に一定の控除率を掛けた金額を所得税などから一定期間差し引ける制度で、連帯債務の場合は持分割合や負担割合に応じてそれぞれが控除を受けられると説明されています。
また、多くの住宅ローンで加入が求められる団体信用生命保険は、債務者が死亡したり高度障害になったりした場合に残りのローンが弁済される仕組みであり、共働きの場合はどちらを主たる債務者とするか、または夫婦で保障を分けるかを検討する必要があります。
ただし、保険の保障内容や特約の有無、住宅ローン控除の適用要件は法改正や商品改定で変わる可能性があるため、最新の条件を必ず金融機関や税務署等で確認しながら判断することが大切です。
| 項目 | 主なメリット | 主なデメリット |
|---|---|---|
| 共働きでの借入 | 借入可能額増加 | 収入減少時の返済負担 |
| ペアローン | 双方で控除活用 | 諸費用が2人分 |
| 連帯債務型 | 1本の契約で柔軟 | 片方返済不能時の重負担 |
| 団体信用生命保険 | 万一時の残債保障 | 健康状態で加入制限 |
賃貸で暮らし続ける場合のライフプランと注意点
共働き夫婦が賃貸を選ぶ大きな理由のひとつは、住み替えのしやすさです。
勤務地の変更や子どもの成長に合わせて、通勤時間や保育環境を優先したエリアへ移りやすいことは、忙しい共働き世帯にとって大きな安心材料になります。
また、購入と比べて初期費用を抑えやすく、住宅ローンの長期返済に縛られないという点も見逃せません。
ただし、解約違約金の有無や退去時の原状回復費用など、契約条件を事前に丁寧に確認しておくことが重要です。
次に、賃貸の家賃を生涯ベースでとらえる視点が大切です。
一般的には「家賃は手取り収入の2~3割程度」が目安とされていますが、家族構成や教育費の負担によって適正な割合は変わります。
さらに、更新料や更新事務手数料、火災保険料、保証会社の更新料など、定期的に発生する費用を含めて考える必要があります。
引っ越しのたびに仲介手数料や敷金、礼金、鍵交換費用、引越し業者代がかかるため、頻繁な住み替えは生涯の住居費を押し上げる可能性がある点にも注意が必要です。
そのうえで、賃貸を前提としたライフプランでは、子どもの成長や転勤・転職の可能性を織り込みながら、住居費と貯蓄・資産形成のバランスを整えることが重要です。
例えば、家賃を手取り収入の2割程度に抑え、その分を教育資金や老後資金として積み立てるといった考え方があります。
また、更新時期や子どもの進学時期など、生活が変わりやすいタイミングで住み替えを検討するよう、事前に年間の収支計画や貯蓄目標を整理しておくと安心です。
このように、賃貸で暮らし続ける場合も、長期的な視点で住居費を管理し、計画的に貯蓄と資産形成を進めることが、安定した暮らしにつながります。
| 項目 | 賃貸での考え方 | ライフプラン上の注意点 |
|---|---|---|
| 住居費の目安 | 手取りの2~3割 | 教育費増加期は低め設定 |
| 定期的な費用 | 更新料・保険料負担 | 更新年の支出増を事前把握 |
| 住み替え頻度 | 転勤や通勤事情で調整 | 初期費用と引っ越し代を抑制 |
共働き夫婦が後悔しない「買う・借りる」判断ステップ
まず整理したいのは、家計より先に「家族として何を大事にしたいか」という価値観です。
いつまで共働きを続けるのか、子どもの人数や教育方針をどう考えるのかによって、必要な住まいの広さや場所、かけられる住居費の上限は変わります。
また、転勤や転職の可能性をどの程度許容するか、実家との距離をどうしたいかといった点も、持ち家か賃貸かの判断材料になります。
先に家族の希望条件を書き出して優先順位をつけることで、「なんとなく」ではない納得感のある結論につながりやすくなります。
次に、住宅ローンと賃貸の負担を同じ土俵で比べることが大切です。
住宅ローンの場合は、毎月返済額に加えて管理費や修繕積立金、固定資産税などを含めた総額を、賃貸は家賃に更新料や火災保険料などを含めた総額を見ます。
金融機関や公的機関が提供するシミュレーションでは、返済負担率は手取り収入の約20〜25%以内が一つの目安とされていますが、教育費や老後資金を優先したい場合はさらに低めに抑える考え方もあります。
老後については、住宅ローン完済後の固定資産税や修繕費と、賃貸で高齢期も家賃を払い続ける場合の総額を、それぞれ生涯ベースで概算しておくと安心です。
最後に、現在の働き方や家計の状況に応じた検討順序を意識すると判断しやすくなります。
出産直後で収入が一時的に減る時期や、今後の転勤可能性が高い時期は、まず賃貸を選び、その間に教育費や老後資金の積立額を確認しながら、将来の購入予算を具体化していく方法があります。
逆に、勤務先や収入の見通しが比較的安定しており、将来も同じ地域に住み続ける可能性が高い場合は、早めに購入前提で頭金づくりや情報収集を進めると、無理のない条件での住宅ローン選びにつながります。
どちらを選ぶ場合でも、年に一度は家計とライフプランを見直し、「買う」「借りる」を行き来しながら柔軟に考える姿勢が、共働き夫婦にとっての安心につながります。
| 整理したい項目 | 主なチェック内容 | 買うか借りるかへの影響 |
|---|---|---|
| 働き方の見通し | 共働き継続年数の想定 | 借入可能額と返済余力 |
| 子どもの計画 | 人数と教育方針の方向性 | 必要な広さと立地条件 |
| 老後の暮らし方 | 年金生活時の住まい像 | 住宅ローン完済時期の設定 |
まとめ
共働き夫婦の住まい選びは、今だけでなく将来のライフプランと一体で考えることが大切です。
住宅ローンと賃貸を「柔軟性」「安心感」「資産性」の視点で比較し、家計に無理のない住居費に収まるかを確認しましょう。
いつまで共働きを続けるか、子どもの人数や教育方針、老後の暮らし方など家族の価値観を整理することで、自分たちに合う判断軸が見えてきます。
気になる点は早めに専門家へ相談し、将来の変化も見据えた安心できる住まいの選択につなげましょう。